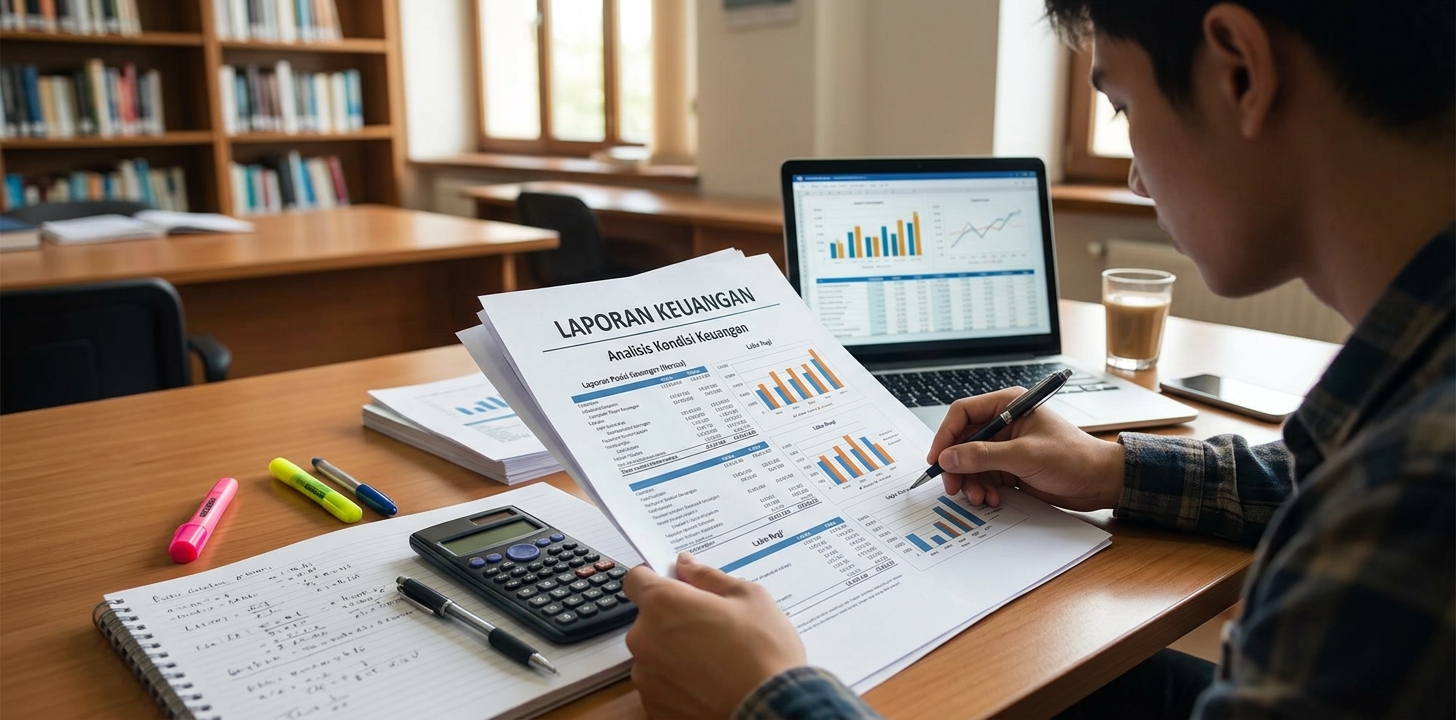
Analisis kondisi keuangan dilakukan dengan menguji lima komponen utama laporan keuangan: Laporan Posisi Keuangan (Neraca), Laporan Laba Rugi, Laporan Arus Kas, Laporan Perubahan Ekuitas, dan Catatan atas Laporan Keuangan (CALK). Masing-masing komponen menyajikan sudut pandang berbeda mengenai tingkat likuiditas, solvabilitas, profitabilitas, dan efisiensi operasional suatu organisasi.
Memahami struktur dan keterkaitan kelima dokumen ini merupakan fondasi utama bagi mahasiswa akuntansi, manajemen, maupun analis keuangan dalam menilai kesehatan finansial entitas secara komprehensif.
5 Komponen Laporan Keuangan dan Fungsinya dalam Analisis
Untuk menghasilkan evaluasi yang obyektif, analis tidak bisa hanya mengandalkan satu jenis laporan. Berikut rincian fungsi setiap komponen laporan keuangan:
1. Laporan Posisi Keuangan (Neraca)
Laporan Posisi Keuangan menyajikan potret struktur finansial entitas pada tanggal tertentu. Dokumen ini menggambarkan keseimbangan antara aset, kewajiban, dan modal pemilik.
- Aset (Assets): Sumber daya yang dikuasai perusahaan, dibagi menjadi aset lancar (kas, piutang, persediaan) dan aset tidak lancar (aset tetap, aset takberwujud).
- Liabilitas (Liabilities): Kewajiban pembayaran kepada pihak ketiga, mencakup utang jangka pendek dan utang jangka panjang.
- Ekuitas (Equity): Hak sisa atas aset perusahaan setelah dikurangi seluruh liabilitas.
Dalam analisis keuangan, laporan ini digunakan untuk mengukur tingkat likuiditas (kemampuan membayar kewajiban jangka pendek) dan solvabilitas (kemampuan melunasi seluruh utang).
2. Laporan Laba Rugi dan Penghasilan Komprehensif Lain
Laporan Laba Rugi mengukur kinerja operasional entitas selama kurun waktu tertentu (misalnya satu kuartal atau satu tahun) dan laporan ini merangkum total pendapatan yang dihasilkan dan beban yang dikeluarkan.
- Pendapatan (Revenue): Hasil penjualan barang atau jasa dari aktivitas utama maupun non-utama.
- Beban (Expenses): Seluruh biaya operasional, harga pokok penjualan, beban penyusutan, hingga beban bunga dan pajak.
- Laba/Rugi Bersih: Hasil akhir yang menunjukkan apakah perusahaan menghasilkan profit atau mengalami kerugian.
Elemen ini menjadi bahan utama analisis profitabilitas, seperti perhitungan rasio Gross Profit Margin, Operational Profit Margin, dan Net Profit Margin.
3. Laporan Arus Kas (Cash Flow Statement)
Laporan Arus Kas mencatat alur masuk dan keluarnya uang tunai secara riil. Berbeda dari laporan laba rugi berbasis akrual, laporan arus kas memetakan riwayat kas berdasarkan tiga kategori aktivitas:
| Kategori Aktivitas | Fokus Informasi |
| Aktivitas Operasional | Penerimaan dan pengeluaran kas dari kegiatan bisnis utama. |
| Aktivitas Investasi | Kas yang digunakan untuk pembelian atau penjualan aset tetap/investasi. |
| Aktivitas Pendanaan | Penerimaan kas dari penerbitan saham/utang atau pengeluaran untuk pembagian dividen. |
Analisis arus kas sangat krusial untuk memastikan bahwa laba yang tercatat di laporan laba rugi benar-benar didukung oleh arus uang tunai yang sehat.
4. Laporan Perubahan Ekuitas
Laporan Perubahan Ekuitas mendokumentasikan pergeseran struktur modal bersih entitas selama satu periode pencatatan. Faktor-faktor yang memengaruhi pergeseran modal meliputi akumulasi laba bersih, kerugian, penyertaan modal baru, serta pembagian dividen kepada pemegang saham.
Laporan ini membantu analis mengevaluasi sejauh mana laba ditahan reinvestasikan ke dalam bisnis untuk mendukung pertumbuhan jangka panjang.
5. Catatan atas Laporan Keuangan (CALK)
CALK memuat rincian penjelasan naratif, dasar penyusunan, dan rincian angka yang tercantum pada empat komponen laporan sebelumnya. Informasi dalam CALK mencakup:
- Kebijakan dan metode akuntansi yang diterapkan (misalnya metode penyusutan atau penilaian persediaan).
- Rincian akun-akun signifikan (seperti rincian piutang berdasarkan jatuh tempo).
- Pengungkapan kepatuhan regulasi, risiko litigasi, dan peristiwa setelah tanggal neraca (subsequent events).
Keterkaitan Antarkomponen dalam Evaluasi Kesehatan Keuangan
Analisis keuangan yang efektif memerlukan integrasi data lintas laporan. Angka-angka di dalam laporan keuangan saling terhubung secara terstruktur:
- Laba Bersih dari Laporan Laba Rugi mengalir ke Laporan Perubahan Ekuitas sebagai penambah saldo laba ditahan.
- Saldo Kas Akhir pada Laporan Arus Kas harus sama dengan nilai akun Kas dan Setara Kas di Laporan Posisi Keuangan.
- CALK memberikan uraian kualitatif atas angka-angka yang ada di Neraca maupun Laporan Laba Rugi.
Mengisolasi satu komponen saja dapat menghasilkan analisis yang keliru. Sebagai contoh, perusahaan dapat mencatatkan laba tinggi di Laporan Laba Rugi, namun mengalami krrisis likuiditas jika aliran kas dari aktivitas operasional di Laporan Arus Kas bernilai negatif.
Kesimpulan
Evaluasi kondisi keuangan secara komprehensif menuntut pemahaman mendalam atas kelima komponen laporan keuangan. Laporan Posisi Keuangan memberikan gambaran posisi aset dan utang, Laporan Laba Rugi mengukur efisiensi kinerja, Laporan Arus Kas memastikan ketersediaan dana riil, Laporan Perubahan Ekuitas merekam dinamika modal, dan CALK memberikan konteks pendukung yang rinci. Kombinasi analisis dari seluruh komponen ini menghasilkan kesimpulan yang akurat mengenai kesehatan dan keberlanjutan finansial suatu entitas.
Leave a Reply