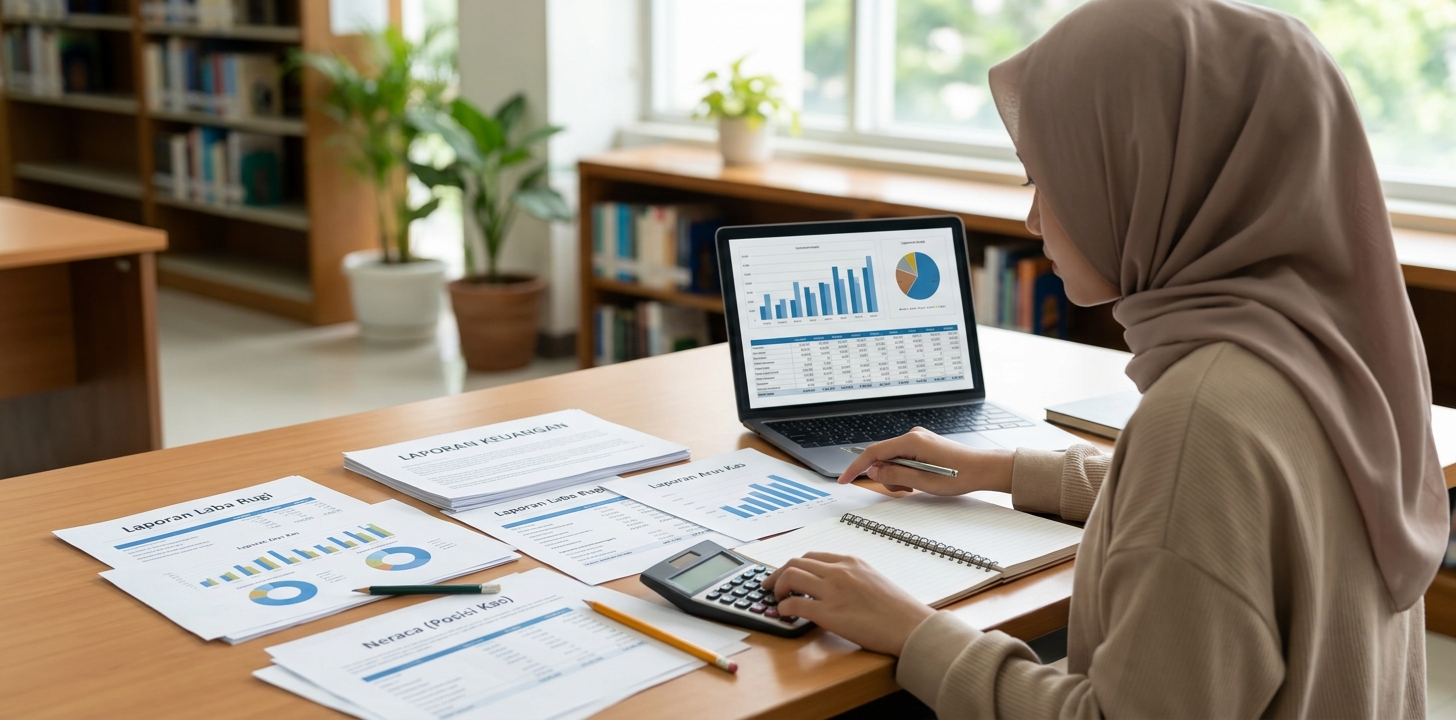
Secara umum, laporan keuangan adalah catatan formal yang mendokumentasikan seluruh aktivitas transaksi, kinerja, dan posisi finansial suatu entitas dalam periode tertentu. Laporan ini menjadi instrumen utama bagi manajemen, investor, kreditur, serta otoritas pajak untuk menilai apakah suatu organisasi berada dalam kondisi sehat, profitabel, dan berkelanjutan.
Dalam standar akuntansi keuangan (seperti SAK/PSAK di Indonesia), laporan keuangan terdiri dari lima komponen utama yang saling berkaitan. Setiap komponen menyajikan sudut pandang berbeda mengenai performa dan struktur modal entitas.
Apa Itu Laporan Keuangan dan Mengapa Penting?
Laporan keuangan berfungsi sebagai potret kesehatan finansial organisasi. Tanpa penyusunan laporan yang terstruktur, pengambil keputusan tidak memiliki dasar objektif untuk mengevaluasi efisiensi operasional, risiko utang, maupun potensi pertumbuhan.
Beberapa alasan utama mengapa laporan keuangan penting diukur secara berkala meliputi:
- Transparansi dan Kredibilitas: Menunjukkan pertanggungjawaban pengelolaan dana kepada pemilik modal, pemegang saham, dan publik.
- Dasar Pengambilan Keputusan: Membantu manajemen merencanakan anggaran, investasi, serta efisiensi operasional.
- Evaluasi Solvensi dan Likuiditas: Menilai kemampuan organisasi dalam melunasi kewajiban jangka pendek maupun jangka panjang.
- Kepatuhan Regulasi: Memenuhi kewajiban perpajakan dan ketentuan hukum dari lembaga pengawas finansial.
5 Jenis Laporan Keuangan Utama dan Komponennya
Setiap jenis laporan keuangan dirancang untuk menjawab pertanyaan spesifik mengenai kondisi finansial entitas. Berikut adalah lima jenis laporan keuangan standar:
1. Laporan Laba Rugi (Income Statement)
Laporan laba rugi menggambarkan performa operasional perusahaan selama periode waktu tertentu (misalnya bulanan, triwulanan, atau tahunan) dengan menguraikan seluruh pendapatan dan beban.
- Fungsi Utama: Menunjukkan apakah organisasi menghasilkan keuntungan (profit) atau mengalami kerugian (loss).
- Komponen Utama:
- Pendapatan (Revenue/Sales): Total penerimaan dari kegiatan operasional utama maupun luar usaha.
- Beban Pokok Penjualan (HPP): Biaya langsung yang dikeluarkan untuk memproduksi barang/jasa.
- Beban Operasional: Biaya administrasi, pemasaran, gaji, dan sewa.
- Laba Bersih (Net Income): Selisih akhir setelah pendapatan dikurangi seluruh beban dan pajak.
2. Laporan Posisi Keuangan atau Neraca (Balance Sheet)
Neraca menyajikan gambaran posisi aset, kewajiban, dan modal organisasi pada satu titik waktu tertentu (misalnya per 31 Desember). Neraca selalu mengikuti persamaan dasar akuntansi: Aset = Liabilitas + Ekuitas.
- Fungsi Utama: Menilai tingkat likuiditas, struktur modal, dan tingkat solvabilitas entitas.
- Komponen Utama:
- Aset (Assets): Kekayaan milik entitas, terbagi menjadi aset lancar (kas, piutang, persediaan) dan aset tidak lancar (gedung, mesin, hak paten).
- Liabilitas (Liabilities): Kewajiban finansial atau utang, terbagi menjadi utang jangka pendek dan utang jangka panjang.
- Ekuitas (Equity): Hak pemilik atas aset perusahaan setelah dikurangi seluruh kewajiban.
3. Laporan Arus Kas (Statement of Cash Flows)
Laporan arus kas mencatat arus masuk dan keluar kas serta setara kas selama periode tertentu. Berbeda dari laporan laba rugi yang menggunakan basis akrual, laporan arus kas murni berfokus pada pergerakan uang tunai riil.
- Fungsi Utama: Memastikan perusahaan memiliki kecukupan likuiditas tunai untuk membiayai operasional sehari-hari.
- Klasifikasi Aktivitas:
- Aktivitas Operasional: Kas dari penerimaan penjualan, pembayaran pemasok, dan gaji pegawai.
- Aktivitas Investasi: Kas untuk pembelian atau penjualan aset tetap, properti, dan instrumen investasi.
- Aktivitas Pendanaan: Kas dari penerbitan saham, penarikan pinjaman, atau pembayaran dividen.
4. Laporan Perubahan Ekuitas (Statement of Changes in Equity)
Laporan ini menyajikan perubahan saldo modal pemilik selama satu periode pelaporan. Perubahan modal ini dipengaruhi oleh laba/rugi bersih, penyetoran modal tambahan, serta pengambilan dividen atau prafik (prive).
- Fungsi Utama: Menelusuri bagaimana nilai investasi pemilik modal berubah sepanjang tahun berjalan.
- Komponen Utama: Saldo awal ekuitas, penambahan laba bersih (atau pengurangan rugi bersih), distribusi dividen, dan saldo akhir ekuitas.
5. Catatan atas Laporan Keuangan (CALK)
Catatan atas Laporan Keuangan (CALK) merupakan bagian integral yang memberikan konteks, penjelasan rincian angka, serta kebijakan akuntansi yang diterapkan dalam penyusunan empat laporan sebelumnya.
- Fungsi Utama: Menjelaskan asumsi, rincian akun, dan peristiwa penting setelah tanggal neraca yang tidak dapat dijelaskan hanya melalui angka.
- Cakupan Isi: Dasar penyusunan laporan keuangan, kebijakan akuntansi spesifik, rincian pos-pos penting, serta potensi risiko atau gugatan hukum.
Tabel Perbandingan Jenis Laporan Keuangan
| Jenis Laporan Keuangan | Fokus Utama | Periode Pengukuran | Indikator Utama |
| Laba Rugi | Kinerja operasional & profitabilitas | Kurun waktu tertentu | Laba Kotor, Laba Bersih, Margin Usaha |
| Neraca (Posisi Keuangan) | Struktur aset, utang, & modal | Titik waktu tertentu (snapshot) | Total Aset, Rasio Utang, Modal Kerja |
| Arus Kas | Likuiditas & pergerakan tunai riil | Kurun waktu tertentu | Kas Operasional, Net Cash Flow |
| Perubahan Ekuitas | Pergerakan nilai investasi pemilik | Kurun waktu tertentu | Saldo Laba Ditahan, Dividen |
| CALK | Penjelasan kualitatif & rincian data | Mengikuti seluruh laporan | Kebijakan Akuntansi, Rincian Akun |
Cara Membaca Kondisi Keuangan dari Laporan Akuntansi
Memahami kondisi keuangan suatu organisasi tidak dapat dilakukan hanya dengan melihat satu jenis laporan secara terpisah. Diperlukan analisis keterkaitan antar-laporan menggunakan pendekatan berikut:
- Analisis Profitabilitas (Laporan Laba Rugi): Evaluasi tren pendapatan dan tingkat efisiensi beban untuk memastikan bisnis mampu mencetak margin keuntungan yang sehat.
- Analisis Likuiditas & Solvabilitas (Neraca): Bandingkan aset lancar dengan kewajiban jangka pendek untuk memastikan perusahaan tidak mengalami krisis pembayaran utang dalam waktu dekat.
- Analisis Kualitas Laba (Arus Kas vs Laba Rugi): Pastikan laba bersih yang tercantum pada laporan laba rugi benar-benar didukung oleh arus kas masuk operasional yang positif, bukan sekadar piutang yang belum tertagih.
Leave a Reply